
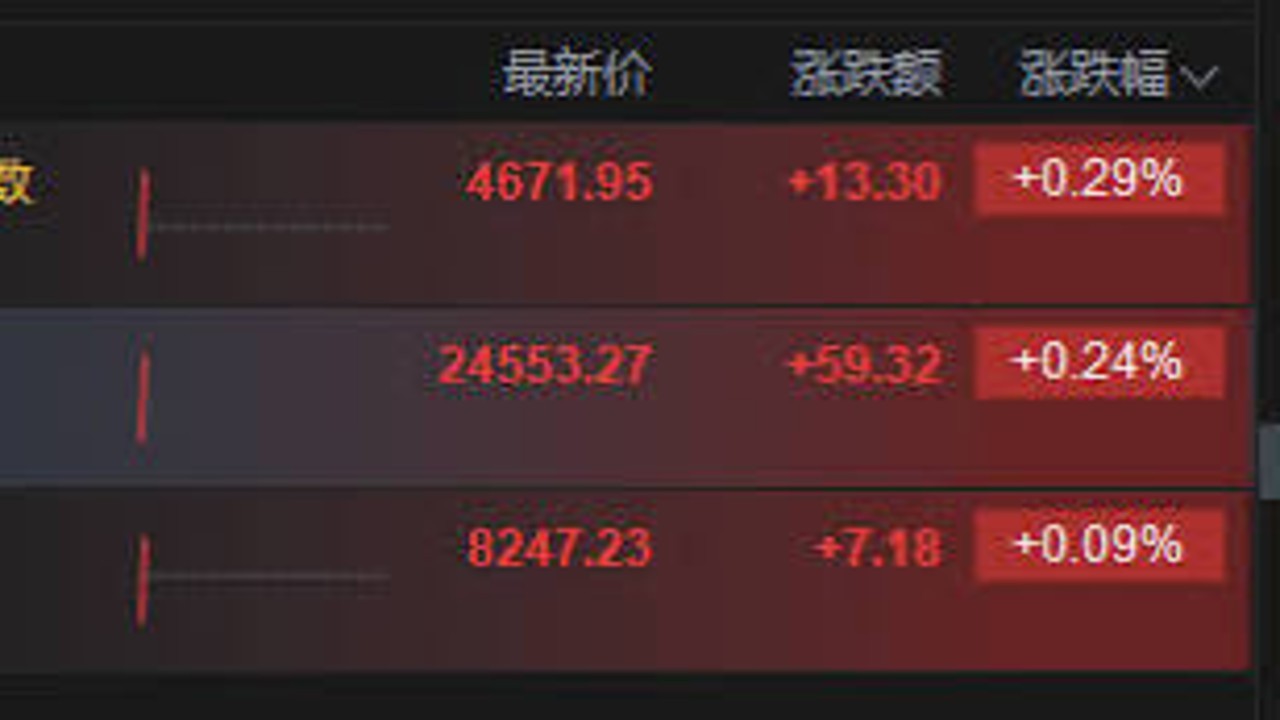
三大指数全部翻红
三大指数在收盘时均录得上涨,但沪深两市成交额仅1.41万亿元,创下2025年7月8日以来的新低。盘面上,固态电池、PCB、房地产及AI应用端表现活跃,而玻璃基板概念走弱。此外,截至9月28日,年内公募分红总额同比减少26.82%。在全球市场方面,美债收益率升至20年高点,部分投资者开始转为看多。
共 11 条相关内容
三大指数在收盘时均录得上涨,但沪深两市成交额仅1.41万亿元,创下2025年7月8日以来的新低。盘面上,固态电池、PCB、房地产及AI应用端表现活跃,而玻璃基板概念走弱。此外,截至9月28日,年内公募分红总额同比减少26.82%。在全球市场方面,美债收益率升至20年高点,部分投资者开始转为看多。
受美联储鹰派立场及加息预期升温影响,金价近期持续承压。美联储于9月16日上调利率25个基点至3.75%-4%,随后多位官员释放鹰派信号,推动美元与美债收益率走强。10月8日,金价刷新两个月新低,最低跌至4066美元。市场对12月加息保持较高期待,叠加美债收益率飙升,削弱了黄金作为无息资产的吸引力。
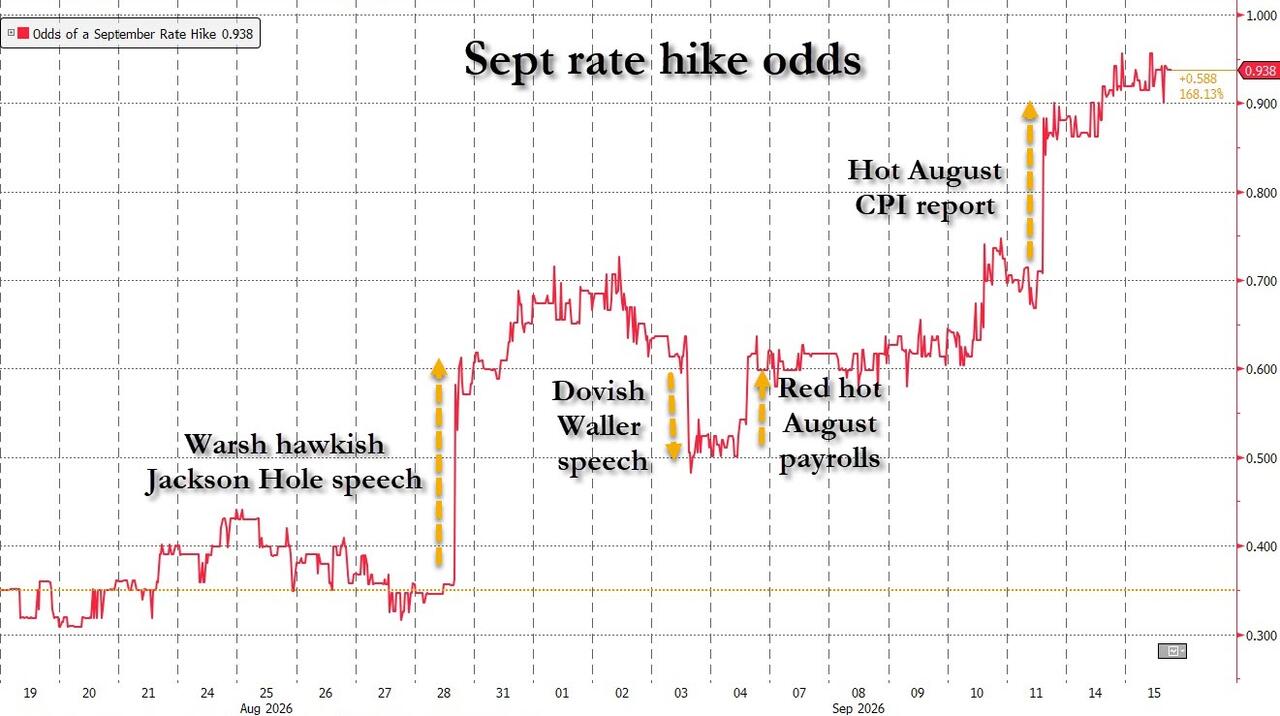
美联储将于北京时间周四凌晨2点公布利率决议及季度经济预期概要,随后由主席沃什主持新闻发布会。目前华尔街交易员预计加息25个基点的概率约为94%。在美债收益率突破5%及8月核心CPI环比涨幅超预期等背景下,市场高度关注美联储是否启动三年多来的首次加息及其未来的利率走向。

美联储主席凯文·沃什在杰克逊霍尔全球央行年会发表《在我们的时代》演讲,引发全球大类资产异动。受此影响,黄金盘中重挫超3%,美元指数创两周新高,美债收益率集体上涨,美股三大指数承压。分析认为,此次市场波动反映了美联储货币纪律与美国财政部债务管理之间的深层分歧,以及市场对美联储抗通胀决心的纠偏。
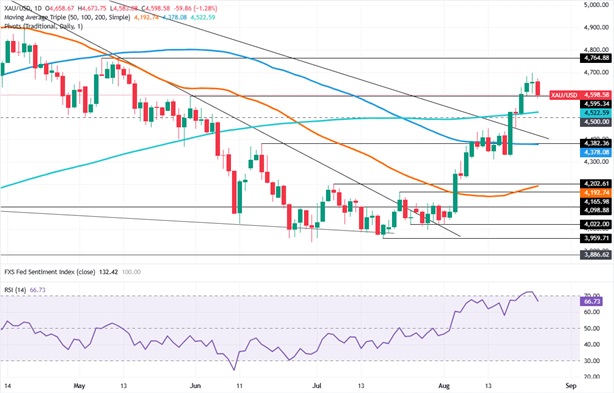
2026年以来黄金价格持续攀升,国际金价一度逼近5600美元/盎司,国内足金饰品报价突破每克1700元。本轮上涨由美联储降息预期、美元及美债信用担忧、全球央行购金、地缘政治避险及投资资金回流等多重因素共振推动。然而,受美国7月PCE通胀数据影响,现货黄金价格在8月26日收盘暴跌1.36%,报4594.68美元/盎司,市场出现短期回调。
美国财政部于2026年8月19日宣布,将长期名义息票国债的流动性支持回购操作规模至少提高一倍,从每次最高20亿美元提升至至少40亿美元,涵盖10至30年期国债,计划于9月9日起实施至11月4日。此举旨在提供更强流动性支持,消息公布后美债收益率大幅下跌,30年期国债收益率快速走低。
2026年8月中旬,美国30年期国债收益率一度升至5.33%,创2007年6月以来新高。此次长端美债收益率飙升由美国财政赤字高企、国债供给增加、油价上涨引发的通胀担忧及AI投资热潮等多重因素驱动。此现象引发全球债市联动,导致多国主权债券收益率走高,并对全球股市、黄金及非美货币等资产定价产生广泛传导影响。
近期美国长期国债收益率大幅飙升,30年期美债收益率创下2007年6月以来新高。在美联储维持利率不变的背景下,受中东冲突、AI基建潮引发的通胀焦虑、美国财政赤字扩张及国债供给增加等因素影响,市场出现系统性重估,海外投资者大规模减持美债。此轮“被动加息”导致全球多国长债收益率同步走高,并对AI板块等高估值资产产生压制。
美股三大指数周一集体收跌,标普500指数、道琼斯工业平均指数和纳斯达克综合指数分别下跌0.52%、0.51%和0.32%。尽管科技巨头普遍下挫,但受AI算力需求预期及相关利好推动,存储和光通信等AI概念板块逆势走强。市场波动主要受AI产业利好与中东地缘政治风险及美债收益率上升的共同影响。
2026年8月,美国联邦债务总额正式突破40万亿美元,成为单一主权国家历史首次。目前美债规模已达美国全年GDP的120%以上,且2026财年净利息支出预计突破1万亿美元,首次超过国防开支。与此同时,美债收益率攀升,外资持仓比例下降,三大评级机构均不再给予美国最高评级,引发市场对其财政可持续性的质疑。