
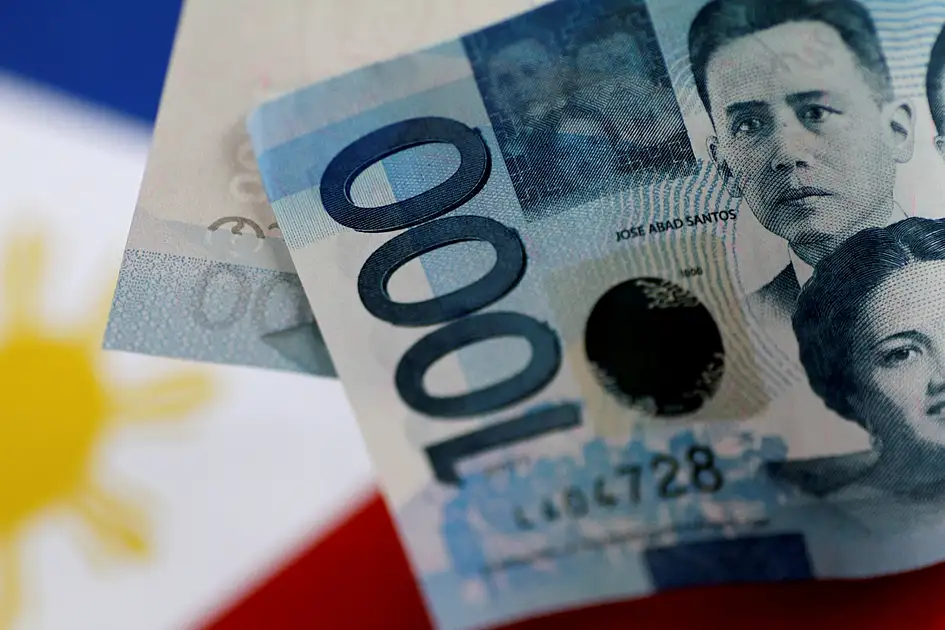
菲律宾比索再创历史新低!
菲律宾比索兑美元汇率于周四创下历史新低,收于63.15比索,首次突破63比索大关。菲律宾央行将此归因于美元走强、美联储降息预期变化以及中东战争带来的区域市场压力。与此同时,受美国9月CPI超预期上涨及能源价格上涨影响,美元指数升至2025年5月以来高位,导致包括菲律宾在内的多个亚太国家本币承压。
共 14 条相关内容
菲律宾比索兑美元汇率于周四创下历史新低,收于63.15比索,首次突破63比索大关。菲律宾央行将此归因于美元走强、美联储降息预期变化以及中东战争带来的区域市场压力。与此同时,受美国9月CPI超预期上涨及能源价格上涨影响,美元指数升至2025年5月以来高位,导致包括菲律宾在内的多个亚太国家本币承压。
菲律宾面临严重的能源危机,石油依赖度极高,约99.7%的石油需求依赖进口,且主要源自中东地区。受国际能源价格上涨影响,菲律宾国内柴油价格飞速上涨,导致通货膨胀率在2026年4月飙升至7.2%。马科斯总统已签署第110号行政令宣布全国进入能源紧急状态,但该国缺乏政府主导的战略石油储备,能源体系呈现出高度脆弱性。
当地时间9月16日,美联储宣布将联邦基金利率目标区间上调25个基点,至3.75%至4%,这是自2023年7月以来的首次加息。美联储指出,顽固的通胀压力及地缘政治冲突导致的能源价格走高,使得当前政策在实现2%通胀目标方面不足。美联储官员上调了对今年通胀、经济增长及联邦基金利率的预测中值。
美联储于2026年9月16日宣布将联邦基金利率目标区间上调25个基点,至3.75%至4.00%,这是自2023年7月以来的首次加息。此次决策主要受通胀数据超预期、地缘政治推高能源价格以及维护政策公信力等因素驱动。加息后,美债收益率上升,美股出现大幅波动。市场对未来利率路径仍有分歧,部分机构预测年内累计加息可能达50个基点。
本周全球金融市场迎来“超级央行周”,美联储、日本央行及英国央行将密集公布利率决议。受中东局势升级导致油价突破每桶100美元及通胀压力影响,市场预期美、日两国央行大概率将加息。值得关注的是,美、欧、日三大发达经济体央行罕见地同时进入加息周期,这种情况在过去20年中仅出现于2006年。

美国8月CPI数据显示同比上涨3.4%,环比上涨0.4%。受此影响,交易员上调美联储加息预期,预计下周加息概率约为90%,且市场完全预期到年底前将加息两次。尽管通胀数据维持且加息预期上升,但美股三大股指期货、现货黄金及白银在数据公布后出现上涨。UBS已将此前对2026年不调整利率的判断改为9月和12月各加息25个基点。

近期美国国债殖利率出现显著波动,30年期公债得标殖利率达5.22%,创2001年8月以来新高;10年期公债殖利率在9月初攀升至4.776%,创2025年1月以来新高。市场担忧因素包括川普政府任内债务增加、通胀压力以及中东局势紧张。尽管面临财政压力,惠誉维持美国主权信用评级为AA+,展望稳定。
菲律宾比索近期兑美元汇率持续下跌并创下历史新低,今年以来跌幅超过5%,成为亚洲表现最差的货币之一。国际油价上涨导致贸易逆差扩大及通胀飙升是主因。菲律宾央行已连续三次加息至5.0%以应对通胀,但行长雷莫洛纳表示难以阻止贬值,央行将重点平抑剧烈波动而非捍卫特定汇率水平。
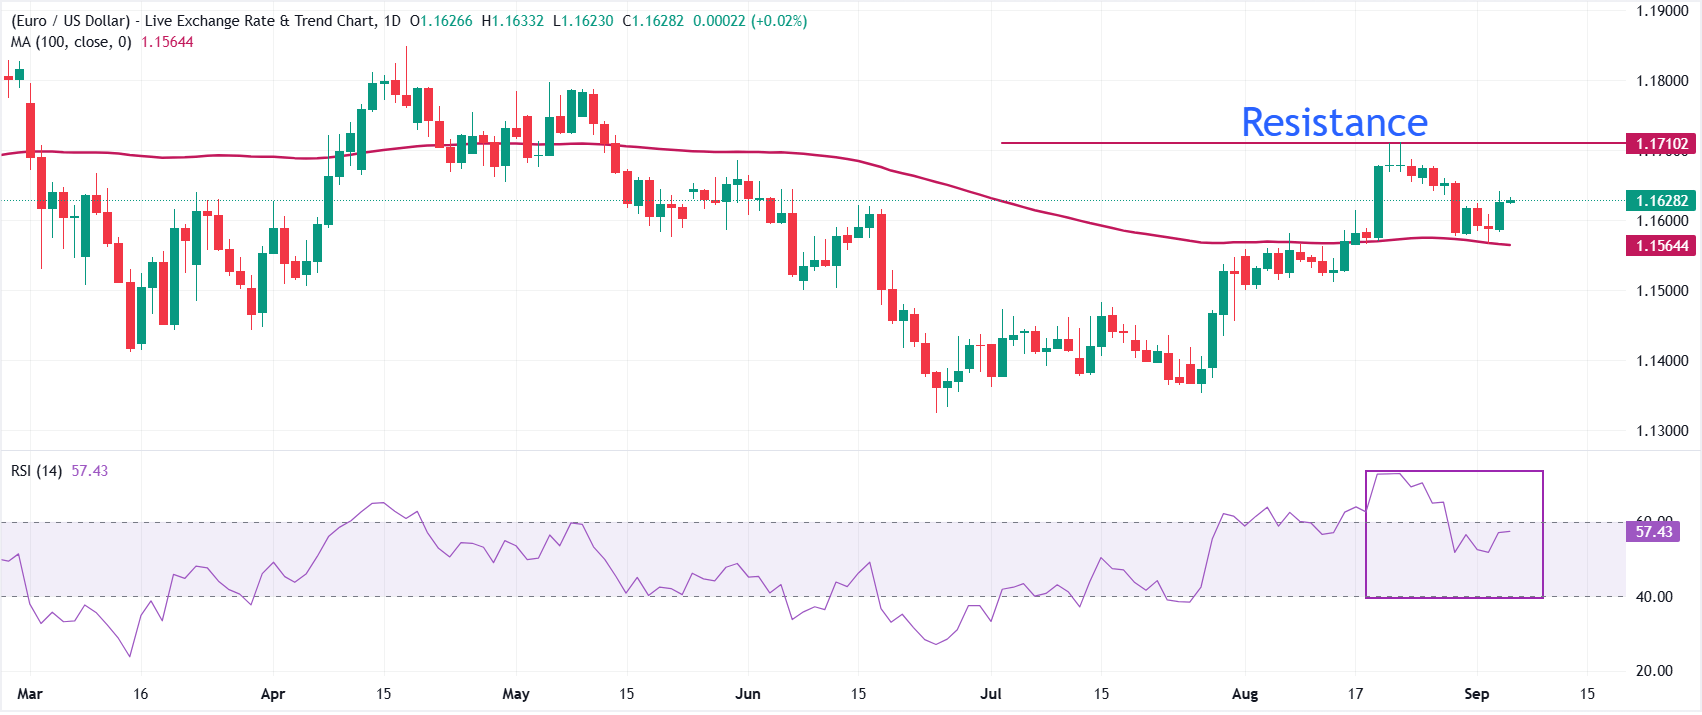
市场正密切关注9月4日公布的美国8月非农就业报告,该数据被视为美联储9月15日至16日利率决议前的关键风向标。此前ADP报告显示8月私人就业增幅创近七个月新低,显示劳动力市场降温。尽管美联储理事沃勒释放鸽派信号,称通胀出现降温迹象并倾向于维持利率不变,但美国银行等机构认为CPI数据仍是决定是否加息的主导因素。
近期全球发达经济体债市出现剧烈抛售潮,美、日、英、德、法等国国债收益率纷纷攀升至多年高点,借贷成本被推至数十年最高水平。此次波动受中东冲突推高油价、各国央行激进抗通胀策略、政府财政赤字压力以及科技巨头大规模发债等多种因素共同驱动。与此同时,中国债市运行相对平稳,熊猫债发行规模创历史同期新高。