SK 海力士 CEO 警告明年或出现最严重存储荒,他的这一说法有啥依据吗?影响面可能会有多大?
SK海力士三季度营收与营业利润均创历史新高,但净利润受汇率及投资估值损失影响低于预期。尽管存储股近期出现大幅回调,但野村证券预计存储芯片需求增速将高于供应增速,短缺局面或持续至2028年。同时,摩根大通预计2026至2028年供需持续偏紧,而长鑫存储虽在快速扩产,但预计到2028年其产能仅能满足中国国内约50%的DRAM需求。
热搜汇
共 31 条相关内容
SK海力士三季度营收与营业利润均创历史新高,但净利润受汇率及投资估值损失影响低于预期。尽管存储股近期出现大幅回调,但野村证券预计存储芯片需求增速将高于供应增速,短缺局面或持续至2028年。同时,摩根大通预计2026至2028年供需持续偏紧,而长鑫存储虽在快速扩产,但预计到2028年其产能仅能满足中国国内约50%的DRAM需求。
长鑫科技近期股价出现波动,10月19日股价一度跌超8%,市值约为2.86万亿元。此前10月15日,该公司市值自上市以来首次跌破3万亿元关口。尽管面临股价回调及成交额较上市首日大幅缩水的压力,但长鑫科技在技术研发方面取得进展,且董事长朱一明提议回购股份10亿至20亿元。
受存储器价格飙升影响,智能手机制造商面临成本压力,被迫采取屏幕降级等措施。韩国研究机构UBI Research指出,存储器成本在2026年下半年已占整机约40%,约为屏幕成本的6倍。同时,IDC报告显示存储成本上涨导致全球手机第三季度出货量骤降22%。部分中国厂商已在高端机型中回退至LTPS OLED或降低刷新率以节约成本,中端机型则出现芯片和摄像规格降级。
市场研究机构Counterpoint Research报告显示,受存储芯片短缺及价格飙升影响,2026年第三季度全球智能手机出货量同比下降20%,创下2012年以来同期最低水平。三星与苹果市场份额分别升至23%和22%,但出货量均录得同比下降。小米、OPPO和vivo份额均有所收窄,且存储芯片缺货已导致多家手机品牌上调产品售价。
10月13日,韩国KOSPI指数大幅低开并快速跳水,跌幅扩大至5%,创8月3日以来新低,韩国交易所为此启动SIDECAR机制暂停程序化卖盘。受此影响,三星电子与SK海力士等存储巨头股价显著下跌。与此同时,日经225指数亦出现跌幅。市场分析认为,存储板块正面临美股相关板块重挫、AI融资能力担忧及峰值盈利疑虑等多重压力。
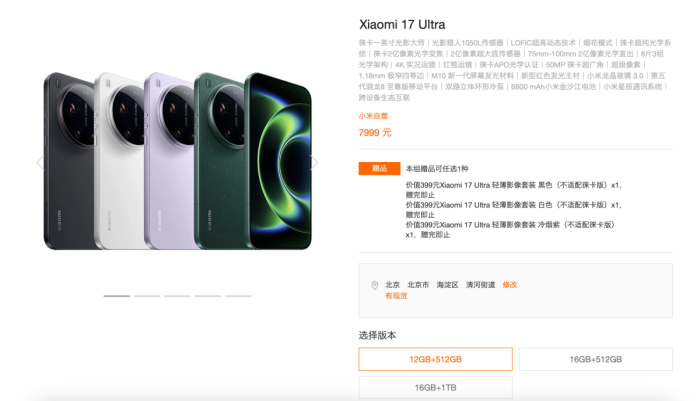
2026年10月9日起,国产手机市场出现新一轮涨价,华为nova16系列与小米17 Ultra全系均上调售价。其中小米17 Ultra涨幅达1000元,标准版与徕卡版起售价分别调至7999元和8999元。分析认为,AI基础设施投资导致存储芯片价格攀升,推高了整机成本。
2026年10月9日起,华为nova16系列与小米17 Ultra全系上调售价,其中小米17 Ultra涨幅达1000元。此次华为调价涉及中端主力价位段,是继9月1日Mate 80系列调价后的第二次调整。华为终端BG董事长余承东将涨价归因于存储元器件价格上涨导致硬件成本增加。此外,存储芯片成本占比上升已使其成为手机中最昂贵的单一元器件。
受AI算力需求激增影响,内存条价格持续上涨,深圳华强北部分产品一年内涨幅超300%。AI服务器对内存的高需求导致存储巨头将产能转向高端领域,造成消费级供给不足。此轮涨价已传导至手机、电脑等终端,导致部分产品降配或涨价,包括iPhone 18 Pro系列。业内预测该上涨周期可能持续至2029年至2030年。
近期华为、小米、荣耀等多家手机品牌同步上调官方标价,涨幅在200元至上千元不等。尽管官方价格上涨,但受国家购新补贴及平台优惠影响,终端实际成交价并未同步走高。经销商通过让利消化低价库存以对冲影响,导致其经营压力触及历史高点,部分门店销量同比下滑两至三成。此外,新机涨价对二手手机市场产生滞后影响,行情呈上行预期但未出现暴涨。
今年暑假,由手机、平板、笔记本组成的大学新生“开学三件套”出现涨价潮。受AI算力需求爆发导致存储芯片产能结构性重构影响,三星、美光、SK海力士等巨头将产能转向AI服务器,导致消费级存储供给被挤压,成本压力传导至终端产品。部分笔记本、手机及智能手表价格上涨,导致部分家长预算超支,而业内人士预计该涨价周期可能较长。