
多家银行集中开展不良资产核销
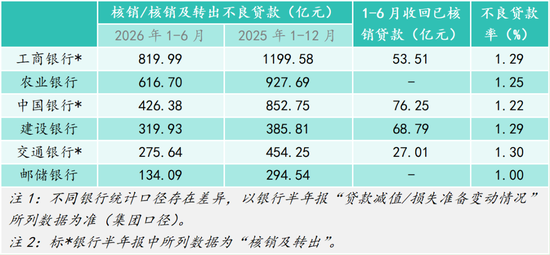
根据42家A股上市银行披露的2026年半年报,多家银行在不良资产核销方面力度加大。其中,工商银行行长刘珺在业绩会上表示,2026年上半年该行安排了819亿元的核销资源,清淤力度为近几年最大,导致该行上半年末不良贷款率降至1.29%。数据显示,工商银行上半年不良贷款核销819.11亿元,而去年同期核销金额为510.01亿元。
除工商银行外,其他国有大行同样在加大核销力度。上半年,农业银行不良贷款核销616.70亿元,较去年同期增加超百亿元;建设银行核销319.93亿元,较去年同期大幅提高,且逼近去年全年核销金额;中国银行核销及转出426.38亿元。
在股份制银行和城商行中,浦发银行、华夏银行、光大银行、平安银行、江苏银行等也出现了核销力度加码的情况。华夏银行在年报中指出,其通过现金清收、司法诉讼、债权转让、呆账核销等手段处置不良资产,上半年累计清收处置265.78亿元,其中呆账核销204.03亿元。
核销重点领域与处置方式
在核销构成方面,上半年核销贷款主要以个人贷款为主。其中,农业银行上半年核销个人贷款440.56亿元,在总核销金额中占比71.44%。
在处置方式上,除呆账坏账核销外,不良资产转让持续活跃。随着不良贷款转让试点延期至2026年末,银登中心今年已披露1275则不良贷款转让公告。
原因分析与行业信号
业内人士认为,银行集体加大核销力度主要由多种因素驱动:
- 风险暴露与压力:前几年对公领域和零售的不良问题仍在暴露。中国邮政储蓄银行研究员娄飞鹏分析认为,这涉及2023年消费贷、信用卡业务扩张的风险滞后暴露,以及居民收入修复偏慢、房价下行导致零售贷款不良率抬升。此外,部分银行过度依赖房地产也是主因之一。
- 监管导向与资本优化:有关部门鼓励银行利用拨备充足的条件加大核销力度。核销后可释放资本金,有助于银行加大对实体经济的支持。
- 内生管理逻辑:工商银行行长刘珺表示,风控态度是“不贪图透支未来的虚增,而求出清当下的真实”。
市场人士指出,这种“大行带头、各梯队跟进”的现象,反映出银行将核销作为主动出清账面风险的常规动作,是在宏观周期、监管导向与银行内生优化动力共同作用下的行业性主动出清。
评论区
已通过 0 条 · 审核通过后展示