
业绩连续两年下滑
中药龙头片仔癀近期发布2026年半年度报告,显示公司整体业绩延续阶段性调整态势。报告期内,公司实现营业总收入45.73亿元,同比下降14.98%;归母净利润10.93亿元,同比下降24.22%;扣非归母净利润10.55亿元,同比下降27.41%。基本每股收益为1.81元,加权平均净资产收益率为7.26%,较上年同期减少2.36个百分点。
这是片仔癀继2025年上半年及全年营收、净利双双下滑后的连续第二年业绩回落。2025年公司营收为90.01亿元,同比下降16.56%;归母净利润21.59亿元,同比下降27.49%,这是该公司上市20年来首次出现双降。
主营业务板块表现
分行业来看,2026年上半年三大主营业务板块营收均出现回落:
- 医药制造业:实现营收24.52亿元,同比下滑17.87%,板块毛利率为60.62%,同比提升0.67个百分点。
- 医药流通业:营收17.00亿元,同比下降14.00%,毛利率为8.24%,小幅回落0.54个百分点。
- 化妆品业务:营收3.10亿元,同比下降3.25%,虽降幅最低,但毛利率下滑3.29个百分点至58.16%。
在细分产品中,肝病用药是拖累业绩的主要因素,2026年上半年该板块营收23.48亿元,同比下滑18.92%。
产品价格与终端销售
肝病用药收入下滑与王牌产品片仔癀终端销售遇冷相关。摩熵医药数据显示,片仔癀全线产品在实体药店的销售额在2024年达到峰值17.29亿元,但2025年下滑14.97%至14.70亿元,今年一季度为3.46亿元,同比下降9.85%。网上药店和全终端医院销售额亦呈现相同趋势。
终端销售遇冷的原因之一是产品价格上涨。2023年5月,公司公告因主要原料及人工成本上涨,将片仔癀锭剂国内市场零售价格从590元/粒上调至760元/粒,供应价格上调约170元/粒,海外市场供应价格上调约35美元/粒。
监管问询与内部挑战
上交所问询揭示了公司面临的结构性问题。2025年肝病用药销量同比增长26%,但营收逆势下滑20%至42.68亿元。公司解释称,这是由于产品销售结构迭代,单价高昂的经典核心锭剂销量同比下滑21%,而茵胆平肝胶囊等平价普药销量增长41%。
此外,公司存货规模大幅攀升。截至2025年末,存货账面价值达66.79亿元,占净资产比例达46%。其中原材料存货48.08亿元,同比大增50%。公司将此归因于核心原料战略储备及产销阶段性错配。
资本市场表现
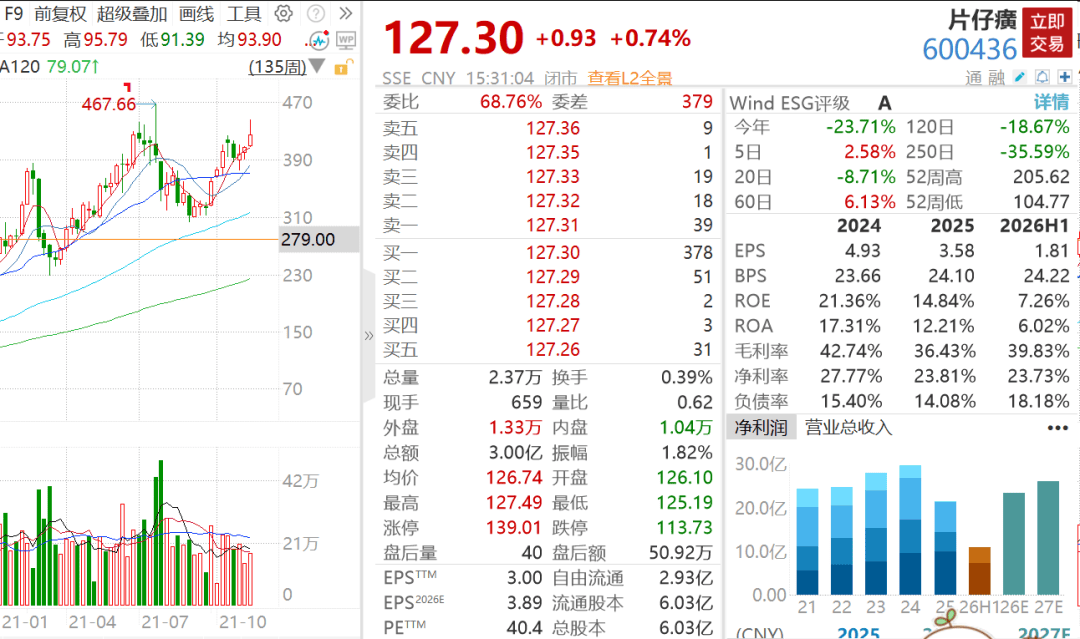
在二级市场上,片仔癀股价今年整体呈下降态势。截至8月28日收盘,股价报收127.30元/股,区间累计下跌超20%。当前对应市值约768.02亿元,距离2021年460多元/股的历史高位,市值蒸发超1900亿元。
评论区
已通过 0 条 · 审核通过后展示