
A股10月双创跌超23%
A股10月双创跌超23%
A股10月收官,主要指数震荡走弱,成长赛道大幅回调。沪指累跌6.33%失守3600点,创业板指与科创50指数累跌均超过20%,分别创下去年8月以来新低。板块表现分化,食品饮料、银行等板块上涨,而通信、电子等板块跌幅居前。
共 79 条相关内容
A股10月收官,主要指数震荡走弱,成长赛道大幅回调。沪指累跌6.33%失守3600点,创业板指与科创50指数累跌均超过20%,分别创下去年8月以来新低。板块表现分化,食品饮料、银行等板块上涨,而通信、电子等板块跌幅居前。
2026年10月,A股市场出现多次成交量剧烈波动。10月13日早盘半小时成交额突破5500亿元,较前一交易日增加超200亿元;10月23日两市成交约1.96万亿元,较前一交易日增加约4275亿元,其中单只创业板ETF成交额近200亿元;10月30日沪深两市成交额为16744.63亿元,较上一交易日增加1179.39亿元,但当日沪指失守3600点。
10月29日,A股光模块产业链集体重挫,天孚通信股价逼近或触及20%跌停。此次下跌主要由天孚通信三季报净利润略低于市场预期引发,导致CPO板块出现杀跌。此外,三星电子及Alphabet业绩不及预期、美联储利率预期等海外及宏观因素共同放大了市场波动。
10月29日A股市场低开低走,双创指数均跌超3%,沪指跌0.46%,深成指跌1.97%。盘面上,银行、煤炭开采加工及白酒板块涨幅居前,而元件、CPO和半导体板块跌幅较大。此前,双创指数在10月14日及26日亦出现明显下跌,且科创50与创业板指周线均出现连跌4周的情况。
10月23日A股市场出现“深V”反弹,沪指与创业板指在早盘下跌后集体探底回升,收盘时创业板指涨超4%,全市场超4500只个股上涨,成交额达1.96万亿至1.97万亿元。机器人概念股集体爆发,非银金融与零售板块表现活跃。机构分析认为短期反弹窗口已打开,AI产业链成为关注方向,部分机构预计后续有望出现持续约1个月的上涨行情。
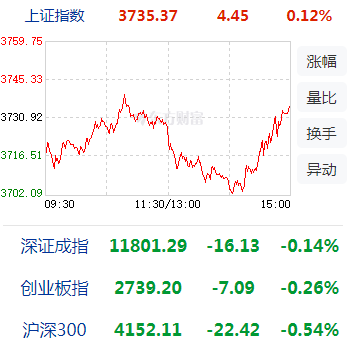
10月20日A股三大股指走势分化,沪指上涨0.12%报3735.37点,深证成指与创业板指分别下跌0.14%和0.26%。人形机器人、端侧AI及半导体等板块表现活跃,其中机器人概念获主力资金净流入78.93亿元。市场关注点集中在弗若斯特沙利文发布的全球人形机器人市场报告以及英伟达GTC柏林大会等消息面驱动。
10月20日A股三大指数集体低开,沪指、深成指及创业板指分别低开0.33%、0.36%和0.50%。盘中养殖业、猪肉及饲料产业链逆势领涨,而贵金属、黄金珠宝概念随现货金价回落走弱。此外,央行行长潘功胜与证监会主席吴清在金融街论坛分别就流动性支持工具及主动ETF注册释放政策信息。
10月16日,低空经济概念领涨,飞行汽车板块涨幅居前,中信海直、宗申动力、万丰奥威等多股涨停。特斯拉在得克萨斯州发布首款可自主升空并控制姿态的量产乘用车Roadster。此外,东安动力于10月20日涨停,其原因涉及切入小米汽车供应链、布局低空经济动力赛道及混动技术研发突破。
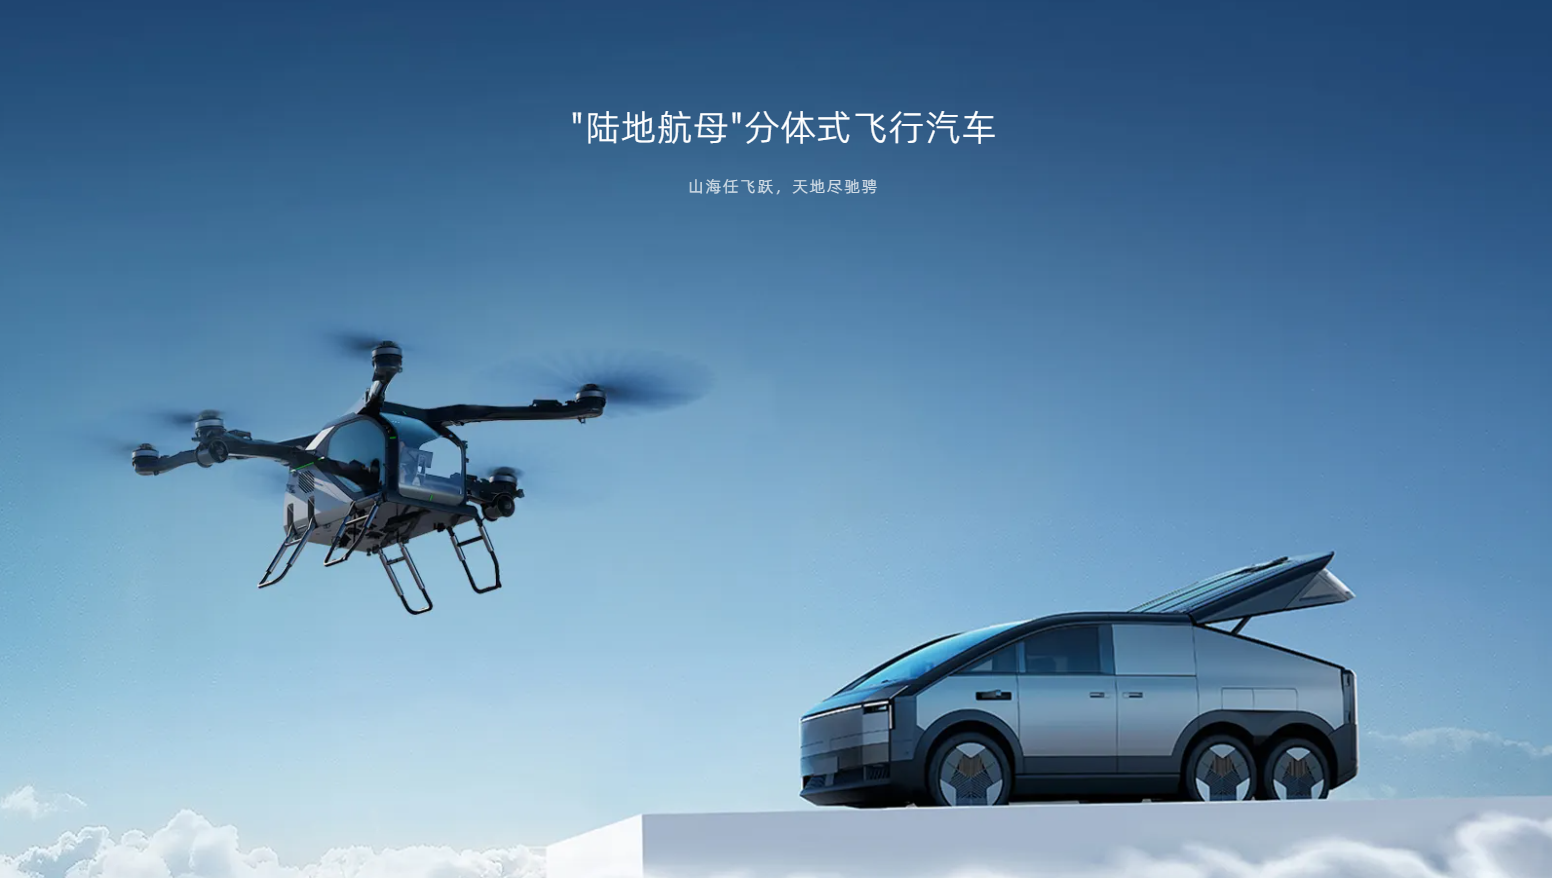
10月19日早盘,A股低空经济概念股持续走强,东安动力、润建股份等多家公司涨停。此轮行情受到海外车企技术展示、产业政策及资金关注等多重因素推动。其中,特斯拉于美国当地时间10月15日在得克萨斯州展示新一代Roadster跑车,现场演示了短暂腾空和空中转向等动作,被市场分析视为相关板块上涨的催化因素之一。

10月19日,A股人形机器人概念盘中走强,宇树科技(688836)涨幅超过11%,总市值升至1925亿元。当日,商务部等9部门发布关于加快推进科技兴商的意见,强调丰富机器人等智能商品供给。同时,国家统计局公布数据显示,前三季度我国工业机器人产量同比增长29.1%。