
市场整体走势与指数表现
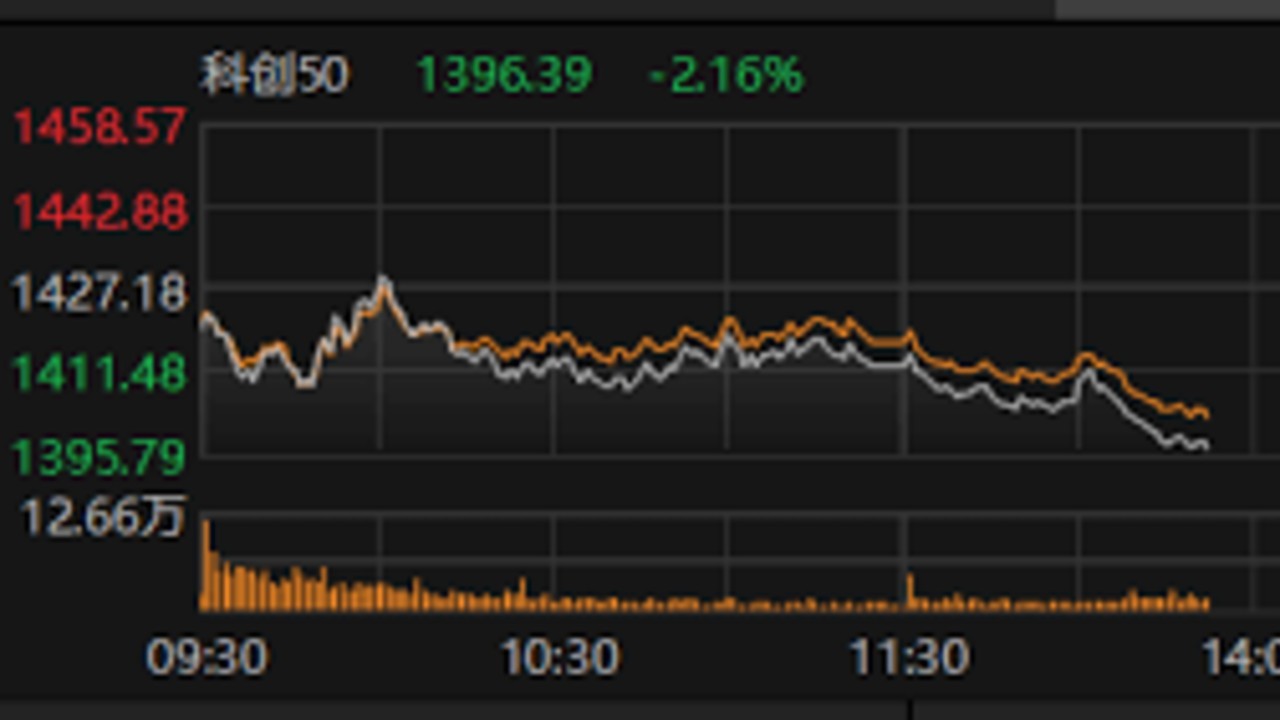
10月9日,A股三大指数集体低开。沪指低开0.20%报3804.09点,深成指低开0.51%报12557.02点,创业板指低开0.50%报3021.33点。其中,科创50指数低开1.00%报1441.72点,为四指数中最弱。截至当日9点40分,指数跌幅进一步扩大,科创50跌2.28%报1423.16点,沪指跌0.67%报3786.55点,深成指跌1.27%报12460.32点,创业板指跌1.46%报2992.38点。
在个股层面,截至9点40分,沪深两市共972家上涨,4444家下跌,平盘157家。上涨家数占比约17%,呈现跌多涨少的局面,且量能未见有效放大。
行业板块分化情况
市场在防御方向与成长方向上出现明显分化。涨幅居前的板块包括贵金属(涨1.72%)、电池(涨1.31%)、煤炭开采(涨0.84%)以及出版、航运港口、化妆品、影视院线等。
相比之下,科技成长方向继续承压。跌幅居前的板块包括半导体(跌2.45%)、通信设备(跌2.18%)、电子化学品、建材、玻璃玻纤等。此外,电子元器件、光模块也同步走弱。
科创板资产动态与背景
回顾前一交易日(10月8日),A股三大指数集体收跌,其中科创50指数跌近5%。尽管标的指数走势承压,但资金在板块调整阶段表现出逆势配置意愿。数据显示,科创50ETF国泰(589360)连续5个交易日获资金净流入,合计3913.56万元,近30日资金净流入达1.05亿元。
上证科创板50成份指数由上海证券交易所科创板中市值大、流动性好的50只证券组成。截至2026年9月30日,其前十大成分股包括寒武纪、澜起科技、海光信息、中芯国际、中微公司、源杰科技、佰维存储、拓荆科技、芯原股份和华虹宏力。
宏观环境与政策影响
外部环境方面,受美伊局势反复影响,欧美股市集体走低,国际油价一度大涨逾5%。同时,美联储9月会议纪要显示多数官员支持年内再加息一次以应对通胀。
国内政策方面,中国人民银行10月8日发布《关于人民币汇率的政策立场》,明确不预设汇率目标水平、不干预汇率长期趋势。财政部于10月8日发行1500亿元中央金融机构注资特别国债(一期),自10月9日起计息。此外,工信部等七部门发布了电池领域首个国家级专项规划《新型电池产业发展"十五五"规划》。
评论区
已通过 0 条 · 审核通过后展示