
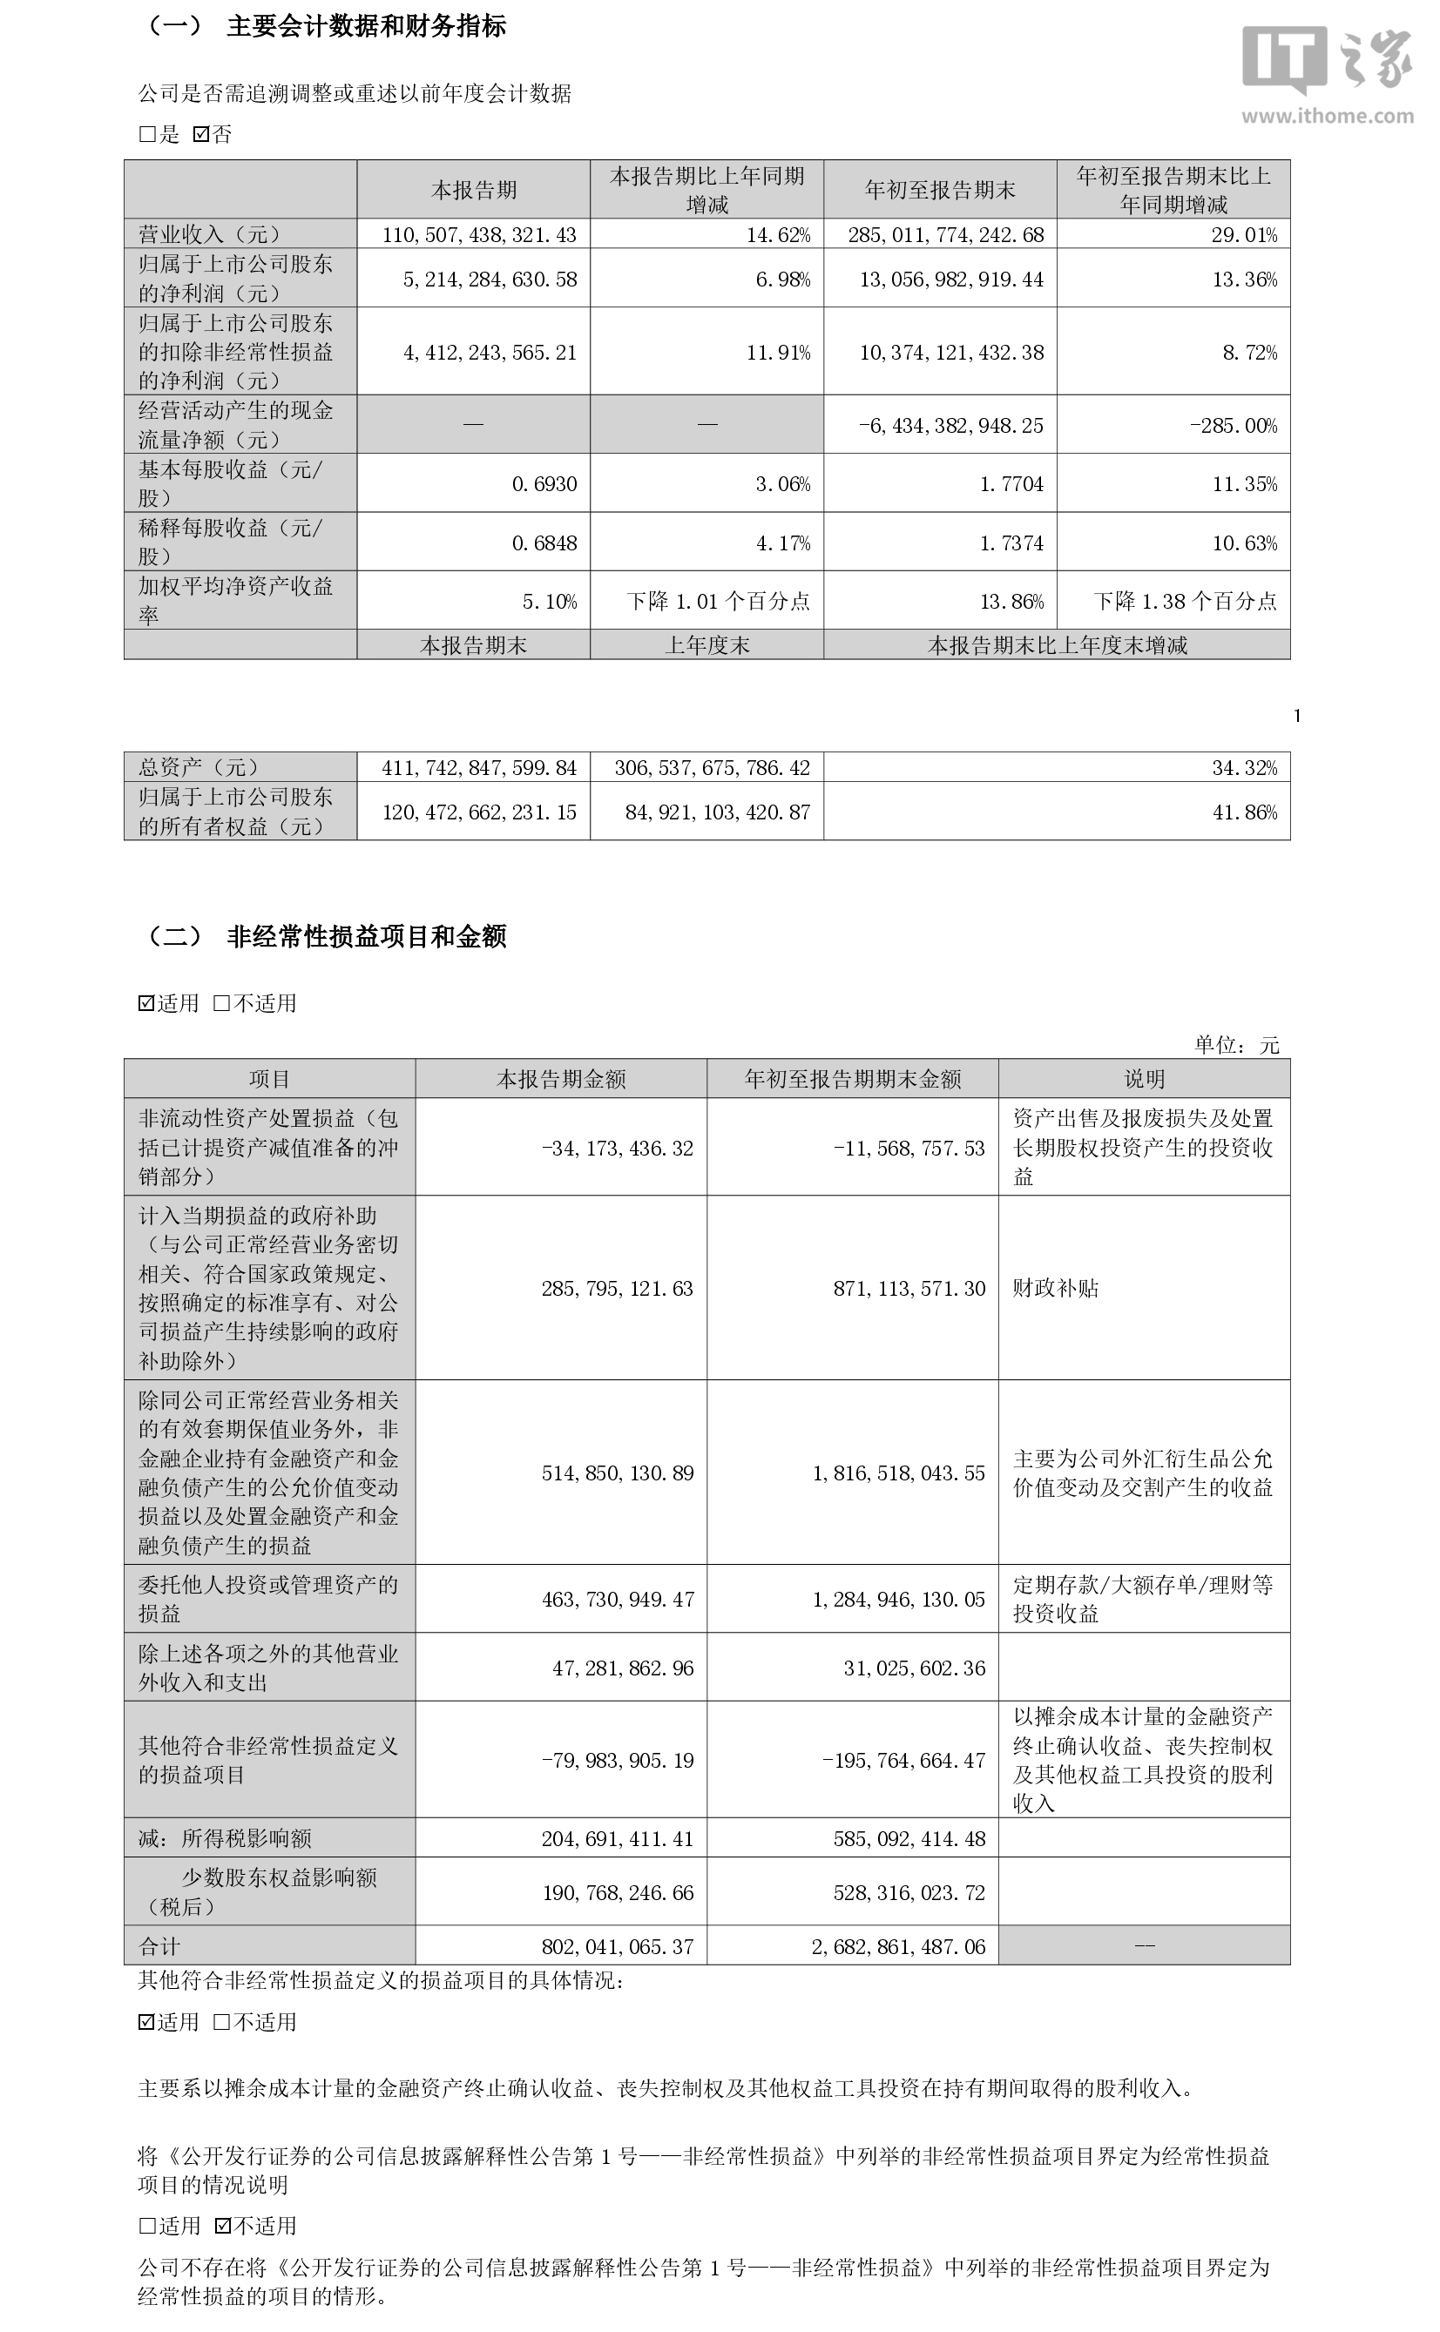
IT之家 10 月 29 日消息,立讯精密今日发布 2026 年前三季度(2026 年 1 月~2026 年 9 月)及三季度(2026 年 7 月~2026 年 9 月)报告: - 营业总收入:2850.12 亿元,同比增长 29.01% - 毛利润:339.38 亿元,同比增长 26.46% - 毛利率:11.91%,同比下降 0.24 个百分点 - 归母净利润:130.57 亿元,同比增长 13.36% - 扣非净利润:103.74 亿元,同比增长 8.72% - 经营现金流:-64.34 亿元,同比下降 285% - 加权平均净资产收益率:13.86% - 基本每股收益:1.7704 元,同比增长 11.35% - 稀释每股收益:1.7374 元,同比增长 10.63% - 资产负债率:65.64% - 营业总收入:1105.07 亿元,同比增长 14.62% - 归母净利润:52.14 亿元,同比增长 6.98%,环比增长 24% - 扣非净利润:44.12 亿元,同比增长 11.91% - 加权平均净资产收益率:5.1% - 基本每股收益:0.693 元,同比增长 3.06% - 稀释每股收益:0.6848 元,同比增长 4.17% 2026 年前三季度 2026 年三季度 AI 解读 公司前三季度归母净利润 130.57 亿元,落在公司此前预告区间(132.46 亿元~143.98 亿元)下沿,营收端延续高增,整体基本符合市场预期。
公司主营业务简要说明 立讯精密为全球消费电子精密制造龙头,业务覆盖消费电子、通信与数据中心、汽车电子三大核心板块,深度绑定全球头部客户,并通过收购整合德国莱尼(Leoni)加速汽车电子全球化布局。本次财报亮点 - 营收端高增长:前三季度营业收入 2850.12 亿元,同比 29.01%,主要由企业合并增加及产品出货增加驱动。
- 利润端稳步释放:前三季度归母净利润 130.57 亿元,同比 13.36%;扣非归母净利润 103.74 亿元,同比 8.72%。- Q3 单季表现:单季度营业收入 1105.07 亿元,同比 14.62%;单季度归母净利润 52.14 亿元,同比 6.98%,在人民币升值与原材料成本上行的外部压力下仍保持增长韧性。
- 非经常性损益贡献显著:前三季度非经常性损益合计 26.83 亿元,主要来自政府补助、外汇衍生品公允价值变动及理财投资收益。- 研发持续加码:前三季度研发费用 105.5 亿元,同比 29.12%,聚焦 AI 端侧硬件、高速互联、液冷及汽车智能控制等方向。
未来展望 - 消费电子:把握物理 AI 硬件(AI 端侧硬件、机器人等)创新周期,依托跨学科技术融合与“零组件 — 模组 — 系统级”垂直一体化能力服务全球头部客户。- 通信与数据中心:高速铜缆互连、高速光模块等重点产品陆续量产,全栈解决方案优势进一步显现,推动板块高质量成长。
- 汽车电子:释放与莱尼在全球产能布局、客户准入及供应链体系上的双向赋能,向全球领先的平台型 Tier 1 迈进。风险提示与投资价值 前三季度经营活动现金流量净额 64.34 亿元,同比 285%,主要系支付供应商到期货款及员工薪酬所致,需关注营运资金占用节奏;同时财务费用同比大幅增长,利息费用及汇兑损失为主要拖累。公司当前业务结构持续优化,AI 通信与汽车电子成长性突出,机构维持买入评级。
相关阅读: - 《安克创新 2026 年前三季度归母净利润 22.61 亿元,同比增长 16.97%》 - 《天马微电子 2026 年前三季度归母亏损 12.65 亿元,同比由盈转亏》 - 《领益智造 2026 年前三季度归母净利润 19.17 亿元,同比下降 1.27%》 - 《比亚迪电子 2026 财年前三季度报归母净利润 9.63 亿元,同比下降 69.3%》 - 《工业富联 2026 年前三季度归母净利润 403.75 亿元,同比增长 79.55%》 - 《立讯精密 2026 年上半年归母净利润 78.43 亿元,同比增长 18.04%》 - 《立讯精密 2026 年净利润 78.40 亿元 ~81.06 亿元,同比预增 18%~22%》 - 《立讯精密 2026 年一季度净利润 36.59 亿元,同比增长 20.24%》 - 《立讯精密 2026 年一季度净利同比预增 20%~22%,部分消费电子终端客户缩减产量》
评论区
已通过 0 条 · 审核通过后展示