
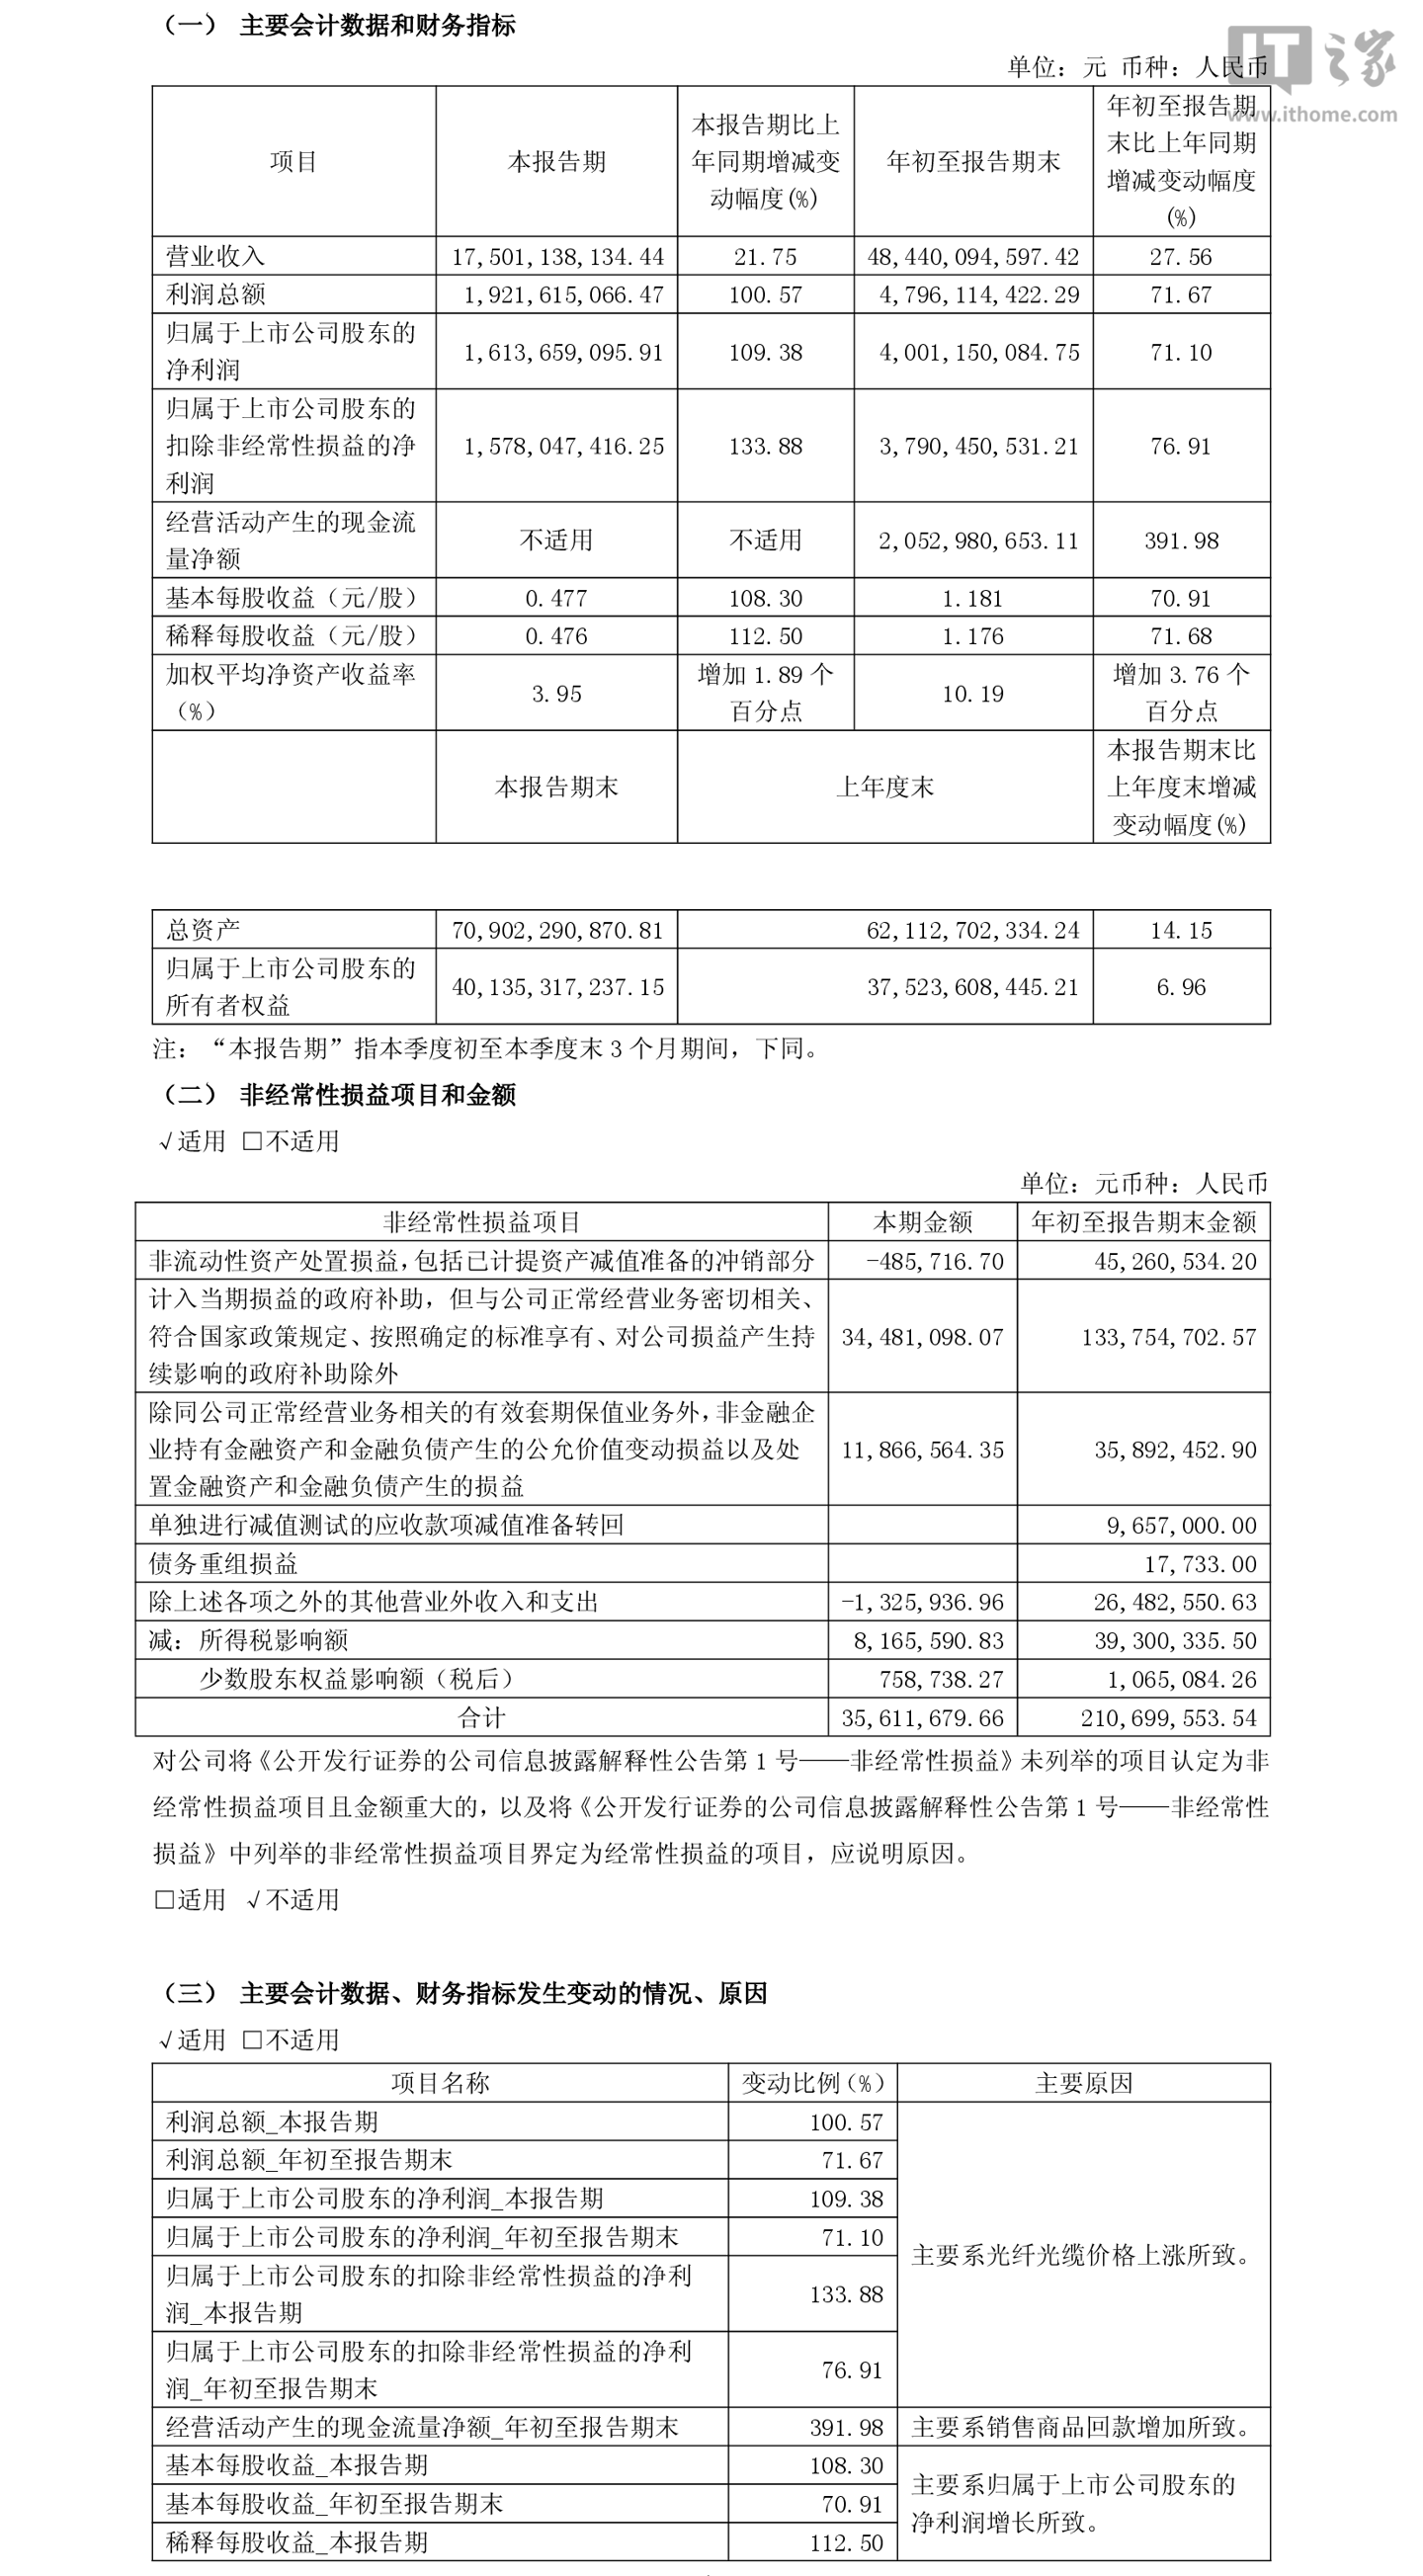
IT之家 10 月 29 日消息,中天科技今日发布 2026 年前三季度(2026 年 1 月~2026 年 9 月)及三季度(2026 年 7 月~2026 年 9 月)报告: - 营业总收入:484.4 亿元,同比增长 27.56% - 毛利润:84.04 亿元 - 毛利率:17.35% - 归母净利润:40.01 亿元,同比增长 71.1% - 扣非净利润:37.9 亿元,同比增长 76.91% - 经营现金流:20.53 亿元,同比增长 391.98% - 加权平均净资产收益率:10.19% - 基本每股收益:1.181 元,同比增长 70.91% - 稀释每股收益:1.176 元,同比增长 71.68% - 资产负债率:42.42%,同比增长 4.31 个百分点 - 营业总收入:175.01 亿元,同比增长 21.75% - 归母净利润:16.14 亿元,同比增长 109.38% - 扣非净利润:15.78 亿元,同比增长 133.88% - 加权平均净资产收益率:3.95% - 基本每股收益:0.477 元,同比增长 108.3% - 稀释每股收益:0.476 元,同比增长 112.5% - 资产负债率:42.42%,同比增长 4.31 个百分点 2026 年前三季度 2026 年三季度 AI 解读 本次业绩整体符合券商对公司全年盈利的一致预期,归母净利润前三季度已完成全年预测的六成左右,光纤光缆涨价驱动的盈利弹性逐步释放。
公司主营业务 公司是国内光电线缆龙头企业,形成通信、电网、海洋、新能源、新材料多元产业格局,主营光纤通信、电力传输、海缆、储能等产品,是全球光纤光缆、海缆领域最具竞争力的企业之一,深度受益于 AI 算力基础设施建设与全球能源变革机遇。2026 年前三季度财报亮点 - 盈利端高增:前三季度实现营业收入 484.4 亿元,同比增长 27.56%;实现归属于上市公司股东的净利润 40.01 亿元,同比增长 71.1%;扣非归母净利润 37.9 亿元,同比增长 76.91%,利润增速显著高于收入增速,盈利弹性突出,公司明确表示增长主要系光纤光缆价格上涨所致。
- 现金流大幅改善:前三季度经营活动产生的现金流量净额 20.53 亿元,同比增长 391.98%,主要系销售商品回款增加所致,盈利质量显著提升。- 在手订单充裕:截至 2026 年 9 月 30 日,公司能源互联领域在手订单约 362 亿元,其中海洋系列约 125 亿元,为后续业绩增长提供坚实支撑。
2026 年第三财季财报亮点 - 单季盈利加速:第三季度单季实现营业收入 175.01 亿元,同比增长 21.75%;实现归属于上市公司股东的净利润 16.14 亿元,同比增长 109.38%,单季利润同比翻倍,盈利能力持续抬升。- 单季扣非利润高增:第三季度扣非归母净利润 15.78 亿元,同比增长 133.88%,主业盈利动能强劲。
ESG 与资本运作 - ESG 评级跃升:2026 年公司入选 2026 福布斯中国 ESG 50 榜单;明晟(MSCI)ESG 评级由“BBB”提升至“A”,中证指数 ESG 评级由“A”提升至“AAA”最高等级,商道融绿评级由“A-”提升至“A”,绿色低碳转型成效获全球资本市场认可。
- 股份回购进展:截至 2026 年 10 月 15 日,公司已累计回购股份 312.61 万股,占总股本比例 0.0916%,购买价格区间为 26.75 元 / 股 ~34.65 元 / 股,已支付总金额 9157.03 万元,彰显长期发展信心。
投资价值与展望 当前券商一致预测公司 2026 年全年归母净利润约 65.46 亿元,对应动态市盈率约 14 倍,显著低于光通信板块平均估值,估值具备较高性价比。随着 AI 算力驱动光纤光缆需求上行、海缆与储能业务持续放量,公司盈利有望保持高增长态势。
相关阅读: - 《欧菲光 2026 年第三季度扣非净利润 -2.67 亿元,同比下降 2025.71%》 - 《亨通光电 2026 年前三季度归母净利润 61.63 亿元,同比增长 159.42%》 - 《天孚通信 2026 年前三季度归母净利润 20.83 亿元,同比增长 42.18%》 - 《三环集团 2026 年前三季度归母净利润 38.65 亿元,同比增长 97.35%》 - 《罗博特科 2026 年前三季度归母净利润 6148.54 万元,同比增长 182.26%》 - 《中天科技 2026 年上半年归母净利润 23.87 亿元,同比增长 52.29%》 - 《中天科技 2026 年一季度净利润 9.19 亿元,同比增长 46.42%》
评论区
已通过 0 条 · 审核通过后展示