
橡胶价格创九年新高及下游影响
今年以来,橡胶价格持续上涨。截至10月8日收盘,上海期货交易所橡胶主力合约价格为每吨20145元,年内累计涨幅超过28%,处于九年以来的高位。
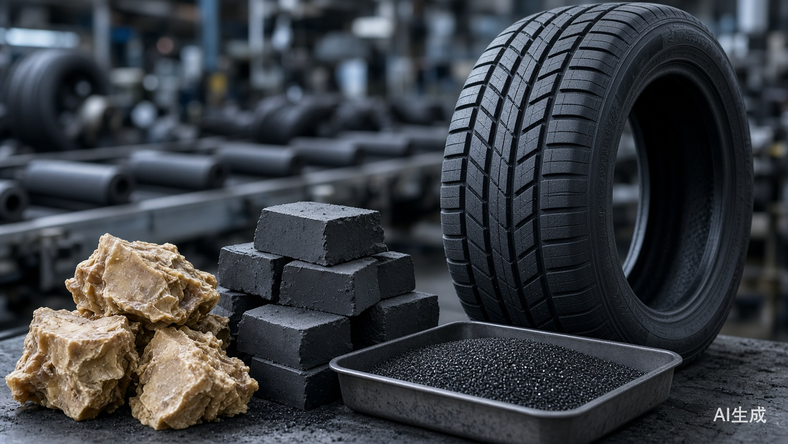
由于原材料占轮胎生产成本的七成以上,天然橡胶、合成橡胶和炭黑三大核心原材料的同步上涨导致轮胎企业成本压力剧增。据统计,9月以来已有60余家轮胎企业集中发布70多份涨价函,覆盖全钢胎、半钢胎及工程胎等全品类,调价幅度普遍在2%到5%之间。
原材料价格上涨的原因分析
业内人士认为,本轮橡胶价格上涨是产业周期、天气溢价和宏观资金面三重因素共振的结果:
- 天然橡胶:全球橡胶树开割面积增长放缓,供应进入收缩周期;东南亚主产区降雨偏多影响割胶天数,市场对减产预期做出反应;在全球流动性宽松预期下,资金涌入大宗商品放大了价格波动。此外,泰国东北部洪灾被视为直接触发因素,且市场对超强厄尔尼诺引发减产持有强烈预期。
- 合成橡胶:受国际油价大涨影响,涨幅普遍在15%—20%。其中核心原料丁二烯一季度涨幅超100%。
- 炭黑:涨幅超过75%,创六年新高。主因是原料煤焦油价格暴涨,受山西焦煤供应紧张影响,焦煤价格走高导致焦化厂减产,煤焦油货源紧缺。
产业链各环节现状
上游环节:由于收购价格上涨,云南西双版纳等地的胶农收入显著增加,部分外出打工人员返回割胶。云南当地制胶企业负责人表示,随着价格走高,胶农割胶积极性回升,企业产线开工率已恢复到70%左右。
中游环节:贸易周转加速,库存水平明显下降。山东青岛地区橡胶库存已从往年的约15万吨降至约9万吨,库存周转期从半年压缩至三个月左右。
下游环节:轮胎企业在面临成本压力时,采取了按订单排产、通过期货套保提前锁定成本以及推出适配新能源汽车的型号轮胎等应对措施。
行业整体压力
国内汽车零部件行业目前处于“双重挤压”困境。一方面,铜、橡胶、车规芯片等核心原材料价格全线上涨,成本端压力发酵;另一方面,下游汽车市场价格战持续三年有余,车企通过降价将盈利压力向上游转移。
评论区
已通过 0 条 · 审核通过后展示