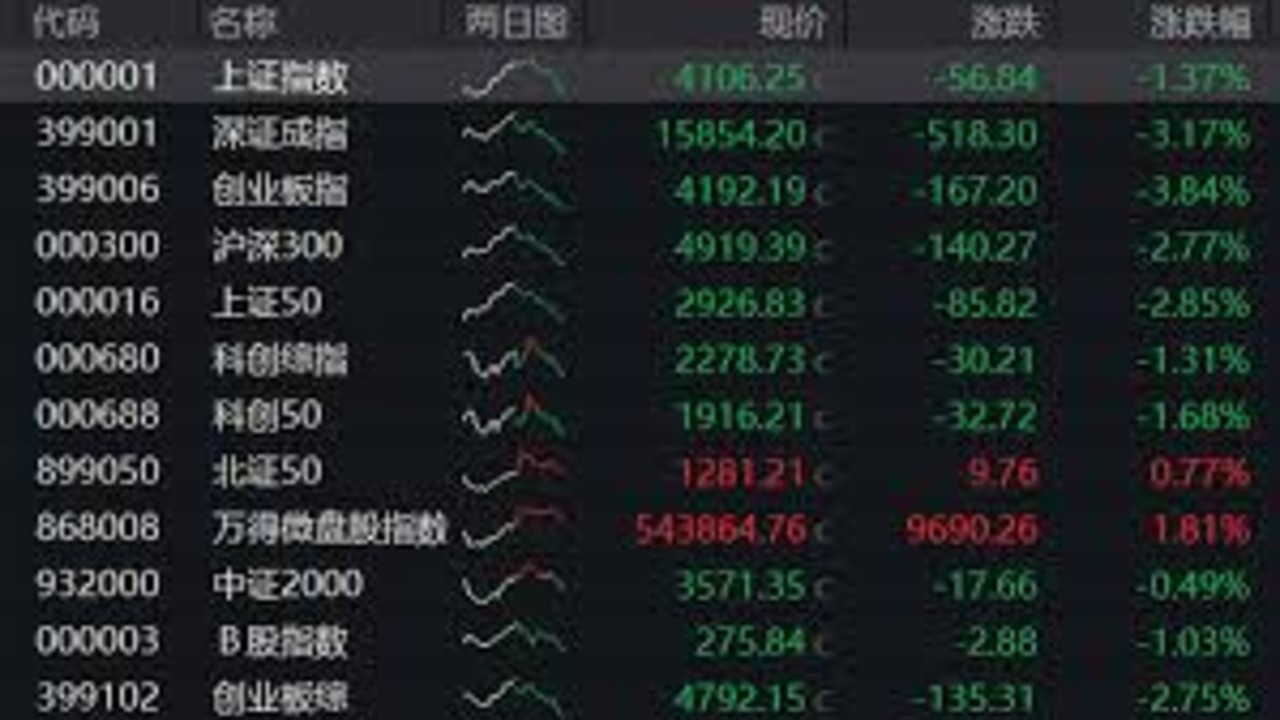
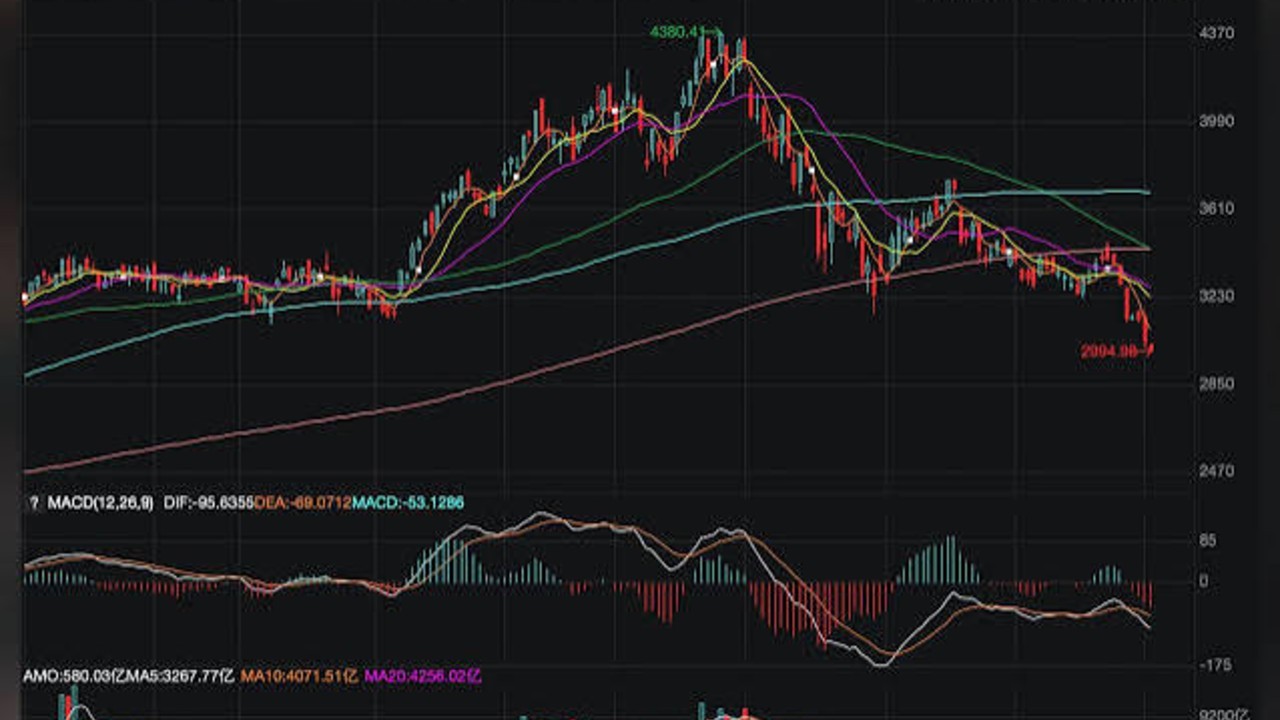
创业板指跌逾3% 全市场超4400股下跌
10月23日A股市场出现“深V”反弹,沪指与创业板指在早盘下跌后集体探底回升,收盘时创业板指涨超4%,全市场超4500只个股上涨,成交额达1.96万亿至1.97万亿元。机器人概念股集体爆发,非银金融与零售板块表现活跃。机构分析认为短期反弹窗口已打开,AI产业链成为关注方向,部分机构预计后续有望出现持续约1个月的上涨行情。
热搜汇
共 9 条相关内容
10月23日A股市场出现“深V”反弹,沪指与创业板指在早盘下跌后集体探底回升,收盘时创业板指涨超4%,全市场超4500只个股上涨,成交额达1.96万亿至1.97万亿元。机器人概念股集体爆发,非银金融与零售板块表现活跃。机构分析认为短期反弹窗口已打开,AI产业链成为关注方向,部分机构预计后续有望出现持续约1个月的上涨行情。
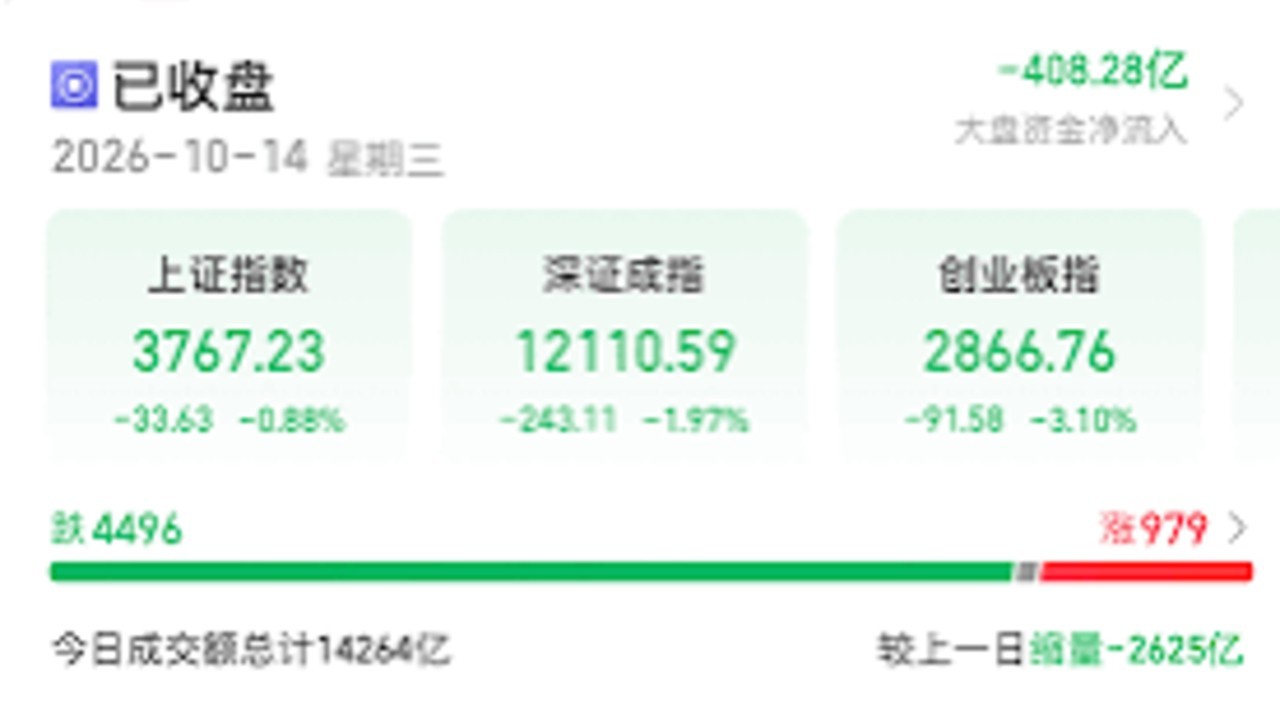
10月8日A股市场在首个交易日放量调整,主要指数普遍下跌,其中创业板指跌幅达3.15%,科创综指跌逾4%。当日市场成交额为1.69万亿元,超3700只股票下跌。此外,10月14日消息显示创业板指午后跌超2%,全市场近4000只个股下跌。资金面上,9月融资余额减少超950亿元,10月8日主力资金净流出超260亿元。
截至10月14日上午收盘,A股三大指数涨跌不一,沪指微涨0.01%,深成指跌0.51%,创业板指跌1.15%。市场量能萎缩,半日成交额为8528亿元,超3600只个股下跌。传媒板块中AI漫剧概念股表现强劲,而风电及汽车板块出现下挫。东方财富证券首席策略官陈果认为大盘有望企稳反弹。
10月13日A股三大指数集体下跌,其中创业板指跌幅2.18%,科创50指数跌幅2.61%。市场呈现普跌态势,下跌家数达438家。当日市场关注点集中在半导体设备、CPO概念及相关行业动态,包括半导体设备企业的订单预期以及特定企业的业务进展。
创业板指数近期跌破3000点,创下自2025年11月27日以来的新低。数据显示,自2026年6月25日起的70个交易日内,该指数累计下跌超过31%。分析认为,全球经济复苏不均、美联储等央行加息导致流动性收紧、行业监管政策调整以及市场信心减弱是导致此次下跌的主要原因。
10月8日A股国庆节后首个交易日早盘三大指数集体下跌,其中创业板指跌幅最大,收盘下跌2.13%。市场呈现分化态势,固态电池、航运及银行板块表现强势,部分银行股创历史新高;而CPO、半导体及汽车芯片概念则出现明显调整,多只个股跌停。两市早盘成交额为1.11万亿元,较上个交易日放量1965亿元。
10月8日早盘,A股三大指数集体下跌,其中创业板指下跌2.13%,科创50指数下跌3.66%。两市半日成交额为1.11万亿元。盘面上,钠离子电池、固态电池、航运及银行等板块表现活跃,中国银行与工商银行创历史新高;而汽车芯片、CPO及半导体产业链则出现震荡调整,部分个股跌停。
8月12日早盘,A股市场震荡拉升,创业板指半日上涨1.73%,科创50指数涨幅超2%。算力硬件、CPO、光纤等科技板块集体反弹,全市场超3600只个股上涨。沪深两市半日成交额为1.38万亿,较前一交易日缩量1375亿。此外,韩国KOSPI指数涨幅一度扩大至5%,现货黄金日内涨幅扩大至1%。
本周(7月20日至7月24日)A股三大指数止跌反弹,创业板指累涨1.52%,上证指数累涨1.33%,深证成指累涨0.49%。尽管指数收红,但个股分化剧烈,上涨个股仅1479只,下跌个股达4007只。油气开采、电力、保险板块涨幅居前。与此同时,美股科技板块出现集体回调,费城半导体指数大跌4.25%。